本記事は2026年10月1日時点の情報です。
2026年9月30日に、新しい投資信託「オルカン高配当」が登場しました。「オルカンの高配当版なら、こっちのほうがいいの?」と気になっている人も多いはずです。
- オルカン高配当が気になる人
- オルカンやS&P500を積み立て中の人
- 乗り換えるか迷っている人
結論から言うと、私は普通のオルカン(以下、オルカン)派です。今は新NISAのつみたて投資枠で、オルカンを積み立てています。この記事では、オルカン高配当の中身と、オルカンとの違い、私があえて選ばない理由を、初心者にも分かる言葉でまとめました。配当や優待を楽しみたい人に向けた、私なりの使い分けも紹介します。
ねぇ相棒、オルカン高配当って出たよね!今のオルカンから乗り換えたほうがいいのかな?
あわてなくて大丈夫だよ!まずは、オルカンと何がちがうのかを一緒に見ていこう♪
結論|私はオルカン派
先に結論をお伝えすると、投資信託でコツコツ増やすなら、私は配当を受け取らずに再投資するオルカンを選ぶ派です。オルカン高配当は悪い商品ではありませんが、「増やす」ことが目的なら、オルカンのほうがシンプルで手数料も安いからです。配当や優待を楽しむのは、日本の個別株や米国の高配当株ETFを選択します。その考え方を、3つに分けて見ていきましょう。
再投資でコツコツ増やしたい
オルカンは、株の配当を受け取らずに、ファンドの中でそのまま再投資します。受け取ったお金に税金がかからないので、増えた分がまた増える複利の力を生かしやすいのが魅力です。
オルカンやS&P500ならそのままでOK
今、オルカンやS&P500のインデックスを積み立てている人は、そのまま続けて大丈夫だと私は考えています。新しい商品が出るたびに乗り換えると、売るときに税金がかかったり、積み立てのリズムがくずれたりします。
私も、つみたてNISAの時代はS&P500を積み立てていました。今は新NISAのつみたて投資枠でオルカンを積み立てていて、オルカン高配当に乗り換える予定はありません。
配当と優待は日本株で楽しむ
私が配当や優待を楽しんでいるのは、日本の個別株です。投資信託は「ほったらかしで増やす」、個別株は「配当と優待を楽しむ」と、役割を分けています。
オルカン高配当はどんな商品
オルカン高配当は、三菱UFJアセットマネジメントが2026年9月30日に運用を始めた投資信託です(出典:三菱UFJアセットマネジメントの発表資料)。正式な名前は「eMAXIS 高配当全世界株式(オール・カントリー)」で、配当を受け取る型と、受け取らない型の2種類があります。まずは、どんな株に投資するのか、2つの型は何がちがうのか、NISAで買えるのかを順番に確認しましょう。
世界の高配当株にまとめて投資
オルカン高配当は、世界中の株の中から、配当が多めの会社を選んで投資します。もとになる指数は「MSCI オール・カントリー・ワールド・インデックス高配当利回り指数」です。配当が続きそうか、会社の財務は安定しているかなどで選んだうえで、配当利回りが全体の1.3倍以上の会社が入ります。
国別では、アメリカが48.9%、日本が8.1%です(指数の割合、2026年5月末時点)。
配当払出型と資産成長型の2種類
オルカン高配当には、配当を受け取る「配当払出型」と、受け取らない「資産成長型」があります。配当払出型は年4回、資産成長型は年1回の決算です。
| 比べる点 | 配当払出型 | 資産成長型 |
|---|---|---|
| 決算 | 年4回(3・6・9・12月) | 年1回(9月) |
| 分配金 | 配当などの収益を原則すべて分配 | 原則として分配を抑える |
| 初めての決算 | 2026年12月14日 | 2027年9月14日 |
| 信託報酬(年) | 0.165%以内 | 0.165%以内 |
NISAは成長投資枠だけ
オルカン高配当は、NISAの成長投資枠で買えます。一方で、オルカンのように、つみたて投資枠では買えない点には注意が必要です。買える証券会社も、SBI証券・楽天証券・マネックス証券などにかぎられています。
オルカンとのちがい
名前は似ていますが、オルカンとオルカン高配当は、中身が結構ちがいます。同じ三菱UFJアセットマネジメントの商品でも、シリーズがちがう別の商品と考えたほうが分かりやすいです。ここでは、選ばれる株・手数料・配当の受け取り方の3つを比べました。
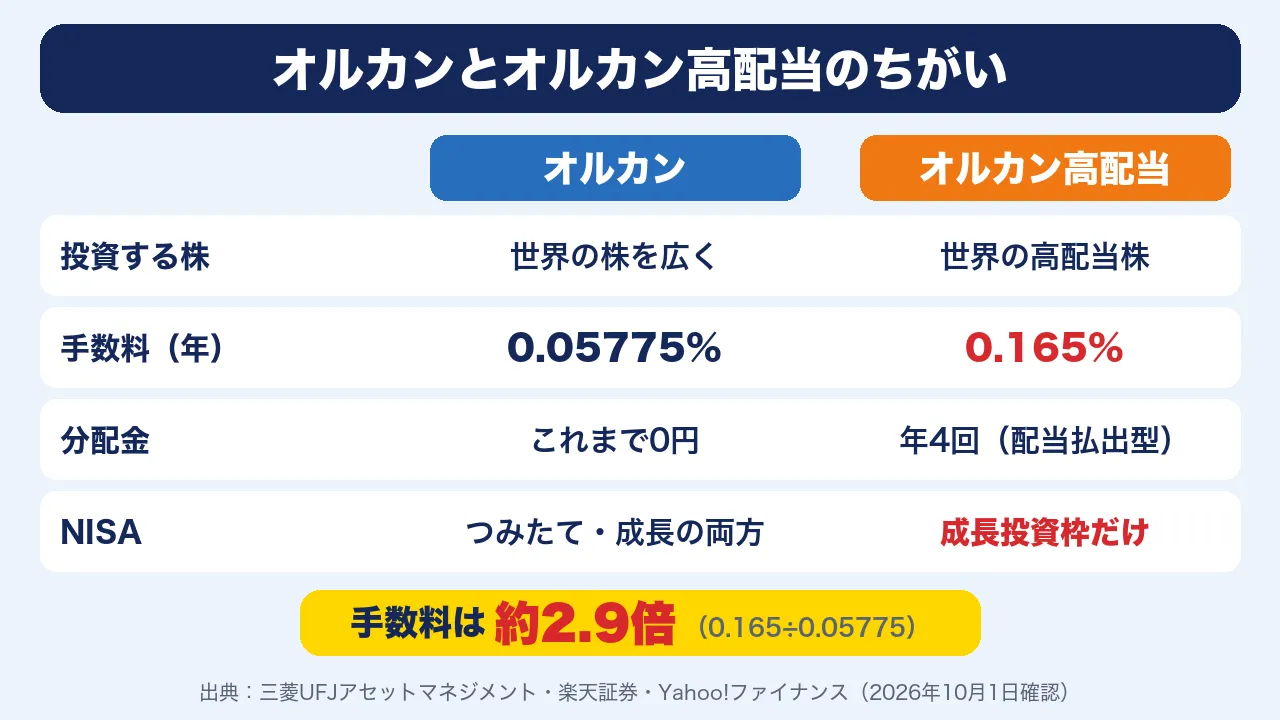
| 比べる点 | オルカン | オルカン高配当 |
|---|---|---|
| 投資する株 | 世界の株を広く | 世界の高配当株 |
| 信託報酬(年) | 0.05775% | 0.165%以内 |
| 分配金 | これまで0円 | 年4回(配当払出型) |
| NISA | つみたて・成長の両方 | 成長投資枠だけ |
※オルカンは「eMAXIS Slim 全世界株式(オール・カントリー)」。信託報酬は楽天証券のファンドページ、分配金はYahoo!ファイナンスで確認(2026年10月1日時点)。
構成される銘柄が違う
オルカンは、世界中の会社の株を広く持ちます。大きい会社ほど多く持つしくみで、これを「時価総額加重型」といいます(時価総額=株価×株の数で、会社の値段のようなもの)。オルカン高配当は、その中から配当が多めの会社だけを選ぶので、持つ会社の顔ぶれが変わります。
手数料は約2.9倍
持っている間かかる手数料(信託報酬)は、オルカンが年0.05775%、オルカン高配当が年0.165%です。100万円を1年持つと、約578円と約1,650円で、差は約1,070円になります。
- SBIの「ゼロカン」は信託報酬0.00%
- 投資先はオルカンと同じ指数
- こどもNISA専用(2027年1月から予定)
- 買えるのはSBI証券の積立だけ
ゼロカンの正式な名前は「SBI・ゼロ・オール・カントリー・インデックス・ファンド」です。大人のNISAでは買えませんが、子どもの分を積み立てたい人は候補になります(出典:Impress Watch)。
配当の受け取り方がちがう
オルカンは、これまで分配金を一度も出していません。配当はファンドの中で再投資されます。オルカン高配当の配当払出型は、年4回、分配金として受け取る形です。
オルカン高配当を選ばない理由
ここからは、私がオルカン高配当を選ばない理由を紹介します。どれも「オルカン高配当がダメ」という話ではありません。お金を増やしたい時期の私には、オルカンのほうが合うという理由です。分配金の税金、受け取ったあとの手間、配当の関係、3つを見ていきましょう。どれも、オルカン高配当を買う前に知っておきたいポイントです。参考記事やSNSの意見をうのみにせず、自分の目的に合うかで考えてみてください。
配当がもらえるほうが、なんだか得した気分になるけどなぁ…
その気持ち分かるよ!でも、分配金はタダでもらえるお金じゃないんだ。理由を見てみよう!
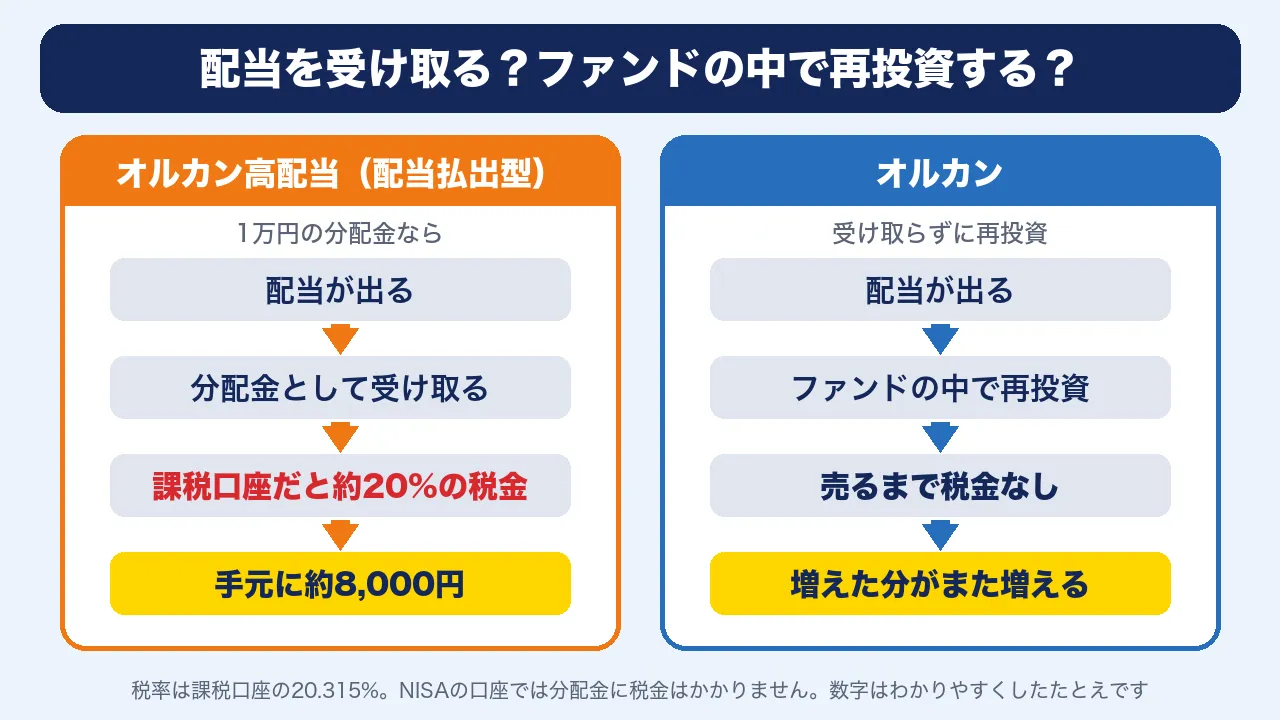
分配金には税金がかかる
NISAではない口座(課税口座)だと、分配金を受け取るたびに約20%の税金が引かれます。1万円の分配金なら、手元に残るのは約8,000円です。オルカンなら、受け取らずに再投資されるので、売るまで税金がかかりません。
受け取ったお金を使いがち
分配金を受け取ると、そのお金を再投資するかどうかを毎回自分で決めることになります。ついつい使ってしまうと、複利で増える力が弱くなります。ほったらかしで増やしたい私には、最初から再投資される形のほうがラクです。
配当が多い=利益が大きいではない
分配金は、ファンドの財産から払われます。そのため、分配金を出すと、その分だけ基準価額(ファンドの値段)が下がります(出典:三菱UFJアセットマネジメントの発表資料)。買った値段によっては、分配金の一部が「元本の払い戻し」にあたる場合もあります。
配当と優待は日本株で楽しむ
投資信託はオルカンにして、配当や優待は日本の個別株で楽しむ。これが私のやり方です。日本の個別株なら、持っている間ずっとかかる手数料がありません。自分で会社を選べるのも、投資信託にはない楽しさです。ここでは、私が日本株で楽しんでいることを3つ紹介します。投資信託とはちがう楽しさがあるので、オルカン派の人にもぜひ知ってほしい部分です。
高配当株を自分で選ぶ楽しさ
日本の高配当株は、自分の好きな会社を選んで配当を受け取れるのが魅力です。ただし、利回りだけで選ぶと失敗しやすいので、私の失敗談も参考にしてみてください(高配当株で初心者がやりがちな失敗)。
優待は投資信託ではもらえない
株主優待は、会社が株主に贈るものなので、投資信託を持っていてももらえません。映画の割引や食事券など、生活が少し楽しくなるのが優待です。
クロス取引で優待だけ取る
私は、クロス取引という方法で、少ないコストで優待の権利を取ることもあります。くわしいやり方は、らくらく優待取引の記事にまとめました。株価の値下がりを気にせず優待を取れるのが嬉しいところです。
オルカン高配当が向いている人
ここまで「選ばない理由」を書いてきましたが、オルカン高配当が合う人もいます。大事なのは、今の自分が「増やす時期」か「使う時期」かです。お金を受け取りながら使いたい人には、配当払出型は便利な商品です。ここでは、向いている人を3つのタイプに分けて紹介します。自分がどのタイプに近いか、当てはめながら読んでみてください。どれにも当てはまらない人は、オルカンで十分だと思います。
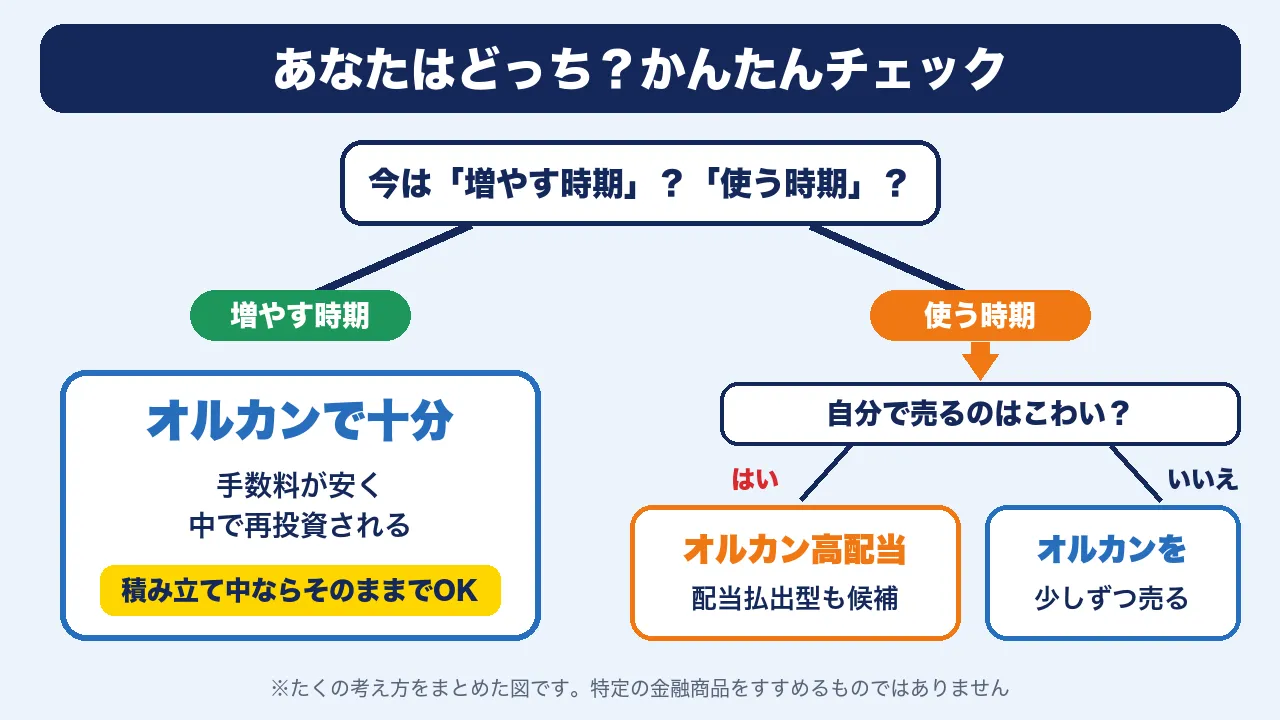
定期的にお金を受け取りたい人
配当払出型は年4回、分配金を受け取れます。退職後など、資産を取りくずしながら生活したい人には、自分で売る手間がいらないのは大きなメリットです。
自分で売るのに抵抗がある人
オルカンでお金を使うには、自分で売る必要があります。「売るのはこわい」と感じる人には、自動でお金が入ってくる形のほうが続けやすいかもしれません。
個別株を選ぶ時間がない人
高配当株にまとめて投資したいけれど、1社ずつ調べる時間がない人もいるはずです。オルカン高配当なら、1本で世界の高配当株に分散できます。
オルカン高配当のよくある質問
最後に、オルカン高配当について気になりやすい質問をまとめました。乗り換えやNISAの枠など、迷いやすい点を中心に選んでいます。答えは2026年10月1日時点の情報です。くわしい内容は、買う前に証券会社のページや目論見書(ファンドの説明書)で確認してください。手数料や分配の方針は、あとから変わることもあります。
オルカンから乗り換えるべき?
私は乗り換えなくてよいと考えています。増やすことが目的なら、手数料が安く、再投資されるオルカンで十分です。
S&P500と一緒に持つのはあり?
持つこと自体はできますが、アメリカの割合が高いので中身が重なる部分もあります。オルカン高配当の指数は、アメリカが約半分です。
配当払出型と資産成長型はどっち?
お金を受け取りたいなら配当払出型、増やしたいなら資産成長型です。ただ、増やしたいなら手数料の安いオルカンも選択肢に入ります。
つみたて投資枠で買える?
オルカン高配当は、成長投資枠だけで買えます。つみたて投資枠では買えません。
どこで買える?
SBI証券・楽天証券・マネックス証券などで買えます。買える証券会社がかぎられているので、自分の口座で扱っているか確認しましょう。
オルカン高配当のまとめ
最後に、この記事のポイントをふり返りましょう。
- オルカン高配当は2026年9月30日に登場
- 手数料はオルカンの約2.9倍
- NISAは成長投資枠だけ
- 増やすならオルカンで十分
- 配当と優待は日本株で楽しむ
オルカン高配当は、お金を受け取りながら使いたい人には便利な商品です。でも、今オルカンやS&P500を積み立てている人は、あわてて乗り換えなくて大丈夫です。配当や優待を楽しみたい人は、日本の個別株ものぞいてみてください。用語が分からないときは、高配当株の専門用語の記事もどうぞ。
※本記事は2026年10月1日時点の情報をもとに作成しています。投資信託の手数料や分配の方針は変更される場合があります。最新の情報は各社の公式サイトや目論見書でご確認ください。
※本記事は特定の金融商品の売買をすすめるものではありません。将来の成果を保証するものではありません。
※投資には元本割れなどの損失リスクがあります。投資の判断はご自身の責任で行ってください。
コメント