本記事は2026年9月16日時点の情報です。
高配当株を始めたいけれど、次のような不安を感じていませんか。
- 何を基準に選べばいいかの迷い
- 利回りの高さだけで選ぶことへの心配
- 減配や株価下落で損する不安
実は私も、コロナ禍に利回り10%を超える銘柄に飛びつき、その後に減配されてしまった経験があります。
利回りが高いから10年で元が取れるって思って飛びついたら、大変なことになったんだ・・・
利回りが高い理由を確かめていなかったのが原因かもね。一緒に見直してみよう。
この記事では、私が実際にやってしまった3つの失敗と、そこから学んだ失敗しにくい銘柄の選び方を、AI相棒と一緒に分かりやすく解説します。
読み終えるころには、利回りの数字に振り回されず、大切なお金を守りながら配当を受け取る考え方が身につくはずです。
初心者が知るべき高配当株の基本
高配当株で失敗しないためには、まず「配当利回り」の仕組みを正しく知っておくことが大切です。数字の意味が分かると、証券会社の画面に並ぶ銘柄の見え方も変わってきます。
利回りは配当金の額だけでなく株価によっても変わり、株価が下がるだけでも数字が高くなります。
私が最初に失敗したのも、この仕組みを知らなかったことが原因でした。基本を押さえてから、具体的な失敗と対策を見ていきましょう。
配当金を受け取れる仕組み
配当金とは、会社が稼いだ利益の一部を株主に分けてくれるお金です。
株を持つと会社のオーナーの一人になるので、利益の分け前を受け取る権利が生まれます。
配当金を受け取るまでの流れは、次の3ステップです。
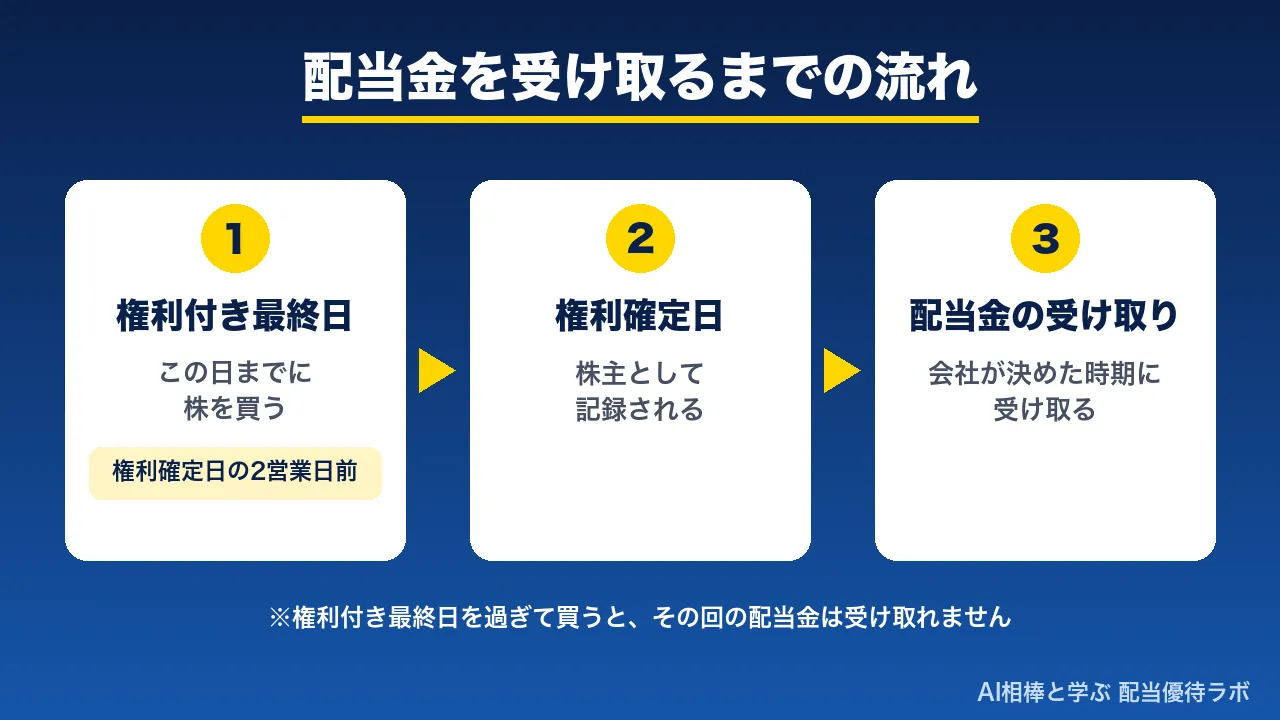
注意したいのは、権利確定日の2営業日前にあたる「権利付き最終日」までに買っておく必要がある点です。
決められた日に株を持っていれば配当金を受け取れる仕組みだと、覚えておきましょう。
配当利回りの意味と計算方法
配当利回りは、株価に対して1年間でどれくらいの配当金を受け取れるかを表す数字です。
同じ配当金の額でも株価によってお得さが変わるため、銘柄を比べるときの物差しとして使われます。
- 配当利回り(%)=1株あたりの年間配当金÷株価×100
たとえば、株価が1,000円で1年間の配当金が30円の株なら、配当利回りは3%になります。
なお、証券会社のアプリなどに出ている利回りは、会社が予想する配当金をもとにした「予想利回り」であることが多いので覚えておくと安心です。
利回りが高く見えるカラクリ
配当利回りが高く見えるのは、「配当金が増えた」か「株価が下がった」かのどちらかによるものといえます。
配当金を株価で割って計算するので、業績の悪化などで株価が下がるだけでも利回りは上がってしまうからです。
| 利回りが高くなっている理由 | 中身 | 注意したい点 |
|---|---|---|
| 普通配当が増えた | 利益が伸びて配当を増やした | 比較的安心しやすい |
| 記念配当・特別配当が出た | 一時的な上乗せ | 次の年は元に戻る可能性 |
| 株価が下がった | 業績悪化などで売られた | 減配の前ぶれの場合もある |
コロナ禍に私が飛びついた利回り10%以上の株も、その後に減配されたんだよね。
利回りの数字を見たら「なぜ高いの?」と一回立ち止まるのが大事だね。
利回りの高い銘柄を見つけたら、まずその理由を確かめるクセをつけましょう。
高配当株で初心者が陥る失敗
ここでは、私が高配当株投資で実際にやってしまった3つの失敗を、正直にお話しします。同じような失敗をする人が減ればうれしいです。
どれも利回りの高さを優先したことで起きた失敗で、初心者ほど同じ落とし穴にはまりやすいものばかりです。
失敗の中身と、そこから何を学んだのかをセットで読むと、自分の銘柄選びにも活かしやすくなるでしょう。当時の気持ちもあわせて書いたので、自分に置き換えて読んでみてください。
利回りだけで景気敏感株を選んだ失敗
私の最初の失敗は、コロナ禍に、配当利回りが10%を超える銘柄に飛びついてしまったことです。
買ったのは、海運業などの「景気敏感株」でした。景気敏感株とは、景気の良し悪しで、もうけが大きく変わりやすい会社の株のことです。今思えば、景気敏感株の高い利回りは、景気が悪くなると減配されやすいのに、そこを見ていませんでした。
利回りが10%以上もあれば、持っているだけで配当がたくさんもらえると思ったんだ。でも、その後に減配されてしまったよ。
景気がいいときの高い利回りは、ずっと続くとは限らないんだね。
このとき起きたことを整理すると、次のとおりです。
- 利回り10%以上という数字だけで購入
- 買った銘柄は海運業などの景気敏感株
- その後の減配
この経験から、高利回りの銘柄ほど「なぜ高いのか」「景気が悪くなっても配当を出せるか」を確認しないと危ないと痛感しました。
業種が大きく偏ってしまった失敗
2つ目の失敗は、持っている銘柄の業種が大きく偏ってしまったことです。
高配当の銘柄は、銀行・商社・海運・通信などの業種に集まりやすいと感じています。
私も利回りの高い順に選んでいたら、気づけば銀行株と海運株ばかりになっていました。
- 銀行株や海運株の景気に左右されやすい銘柄に集中
- 分散しているつもりの思い込み
- 業種の不調で一緒に下がるリスク
持ち株を見返したときに、特定の業種が不調になったら全部一緒に沈むと気づいて、ゾッとしました。
利回りだけで選ぶと自然に偏りやすいので、業種のバランスは意識してチェックすることが大切です。
値動きの荒い銘柄が増えすぎた失敗
3つ目の失敗は、値動きの荒い銘柄の割合が知らないうちに増えていたことです。
高配当で株価も安定して見えたのに、実際は売り買いする人が少なかったり、年によって利益が大きく変わったりする銘柄を買っていました。
1日などの決まった期間に売り買いされた株の数を「出来高」といいます。出来高が少ない銘柄は、ちょっとした売買でも株価が大きく動きやすくなります。
| 安定して見えた点 | 実際に起きていたこと |
|---|---|
| 高い配当利回り | 年によって利益が大きく変わる |
| 落ち着いた株価 | 出来高が少なく急に動く |
| 持ち株全体 | 値動きがやたら荒くなった |
安定した配当収入が目的だったのに、「これじゃ安心して持てないな」と感じるようになったのです。
この失敗から、配当だけでなく、株価や会社のもうけが安定しているかも一緒に見ることが大切だと実感しました。
失敗しにくい高配当株の選び方
3つの失敗を経て、今は銘柄を買う前に必ず確認しているポイントがあります。
結論からいうと、利回りは結果であって、目的にしてはいけないということです。高配当株投資は、利回りの数字を追うゲームではなく、配当を出し続けられる会社を見分けるゲームだと考えています。
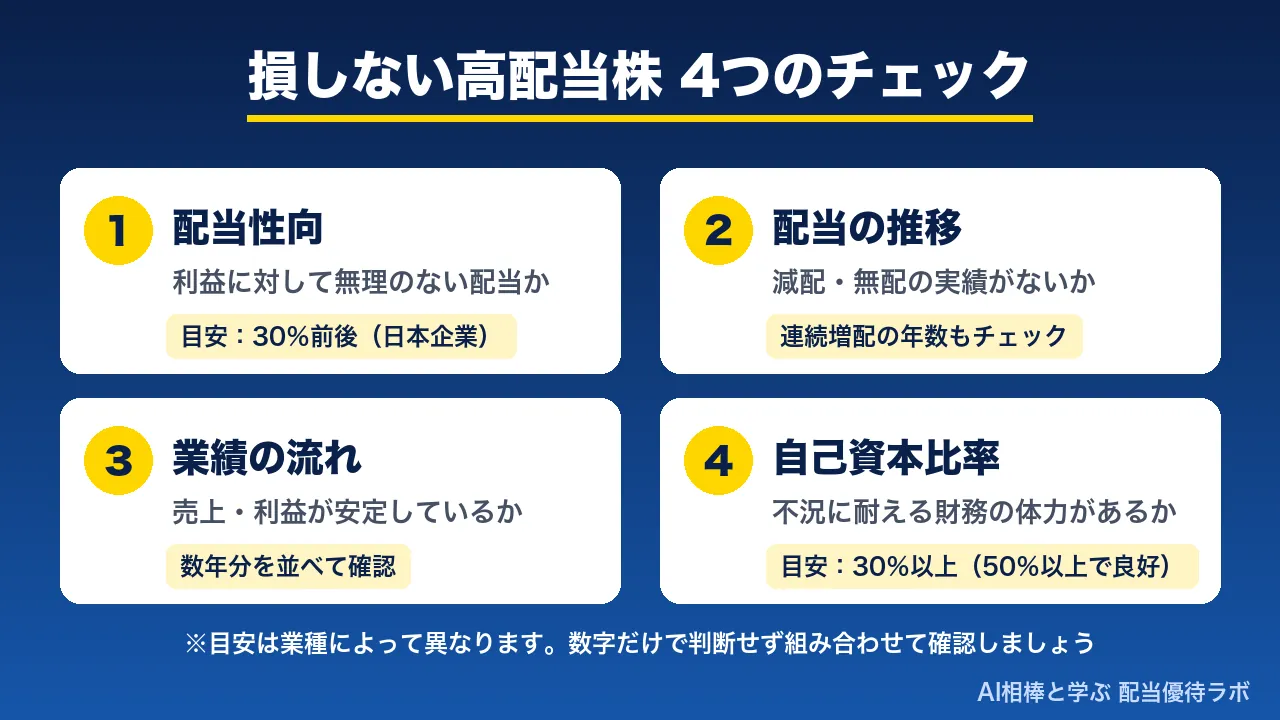
配当を出し続けられる会社かどうかを見分けるために、私が実際にチェックしている4つの項目を紹介しますね。どれも会社が発表する成績表(決算資料)や証券会社のサイトで調べられる項目です。
配当性向で見る無理のない配当
1つ目のチェック項目は、配当性向で配当に無理がないかを確かめることです。
配当性向は、会社が稼いだ利益のうち、どれくらいを配当に回しているかを表す数字になります。
- 配当性向(%)=1株あたり配当金÷1株あたり純利益×100
日本企業では、配当性向30%前後を一つの目安とするのが一般的です。
反対に、配当性向が高すぎる会社は、利益が少し減っただけで配当を続けにくくなるおそれがあります。100%を超えている場合は、稼いだ利益より多くの配当を出している状態です。
私は、利益に対して無理に配当を出していないかを、買う前に必ず確認しています。
配当の推移で見る減配の実績
2つ目は、過去の配当の推移を見て、配当を減らした年や、配当を出さなかった年がないかを確認することです。
過去に配当を減らさなかった会社は、株主に配当を出し続けようとする姿勢があると考えられるからです。
- 減配した年の有無
- 無配になった年の有無
- 連続で増配している年数
配当の推移は、会社のIR情報(投資家向けの情報)や証券会社のサイトなどで確認できます。
ただし過去の実績は未来を約束するものではないので、ほかの項目とあわせて判断しましょう。
業績と自己資本比率で見る会社の体力
3つ目と4つ目は、会社の体力を表す業績の流れと自己資本比率です。まずは、売上や利益が毎年安定しているか、増えているかという業績の流れを見ます。
配当金は会社の利益から支払われるため、稼ぐ力が落ちると配当を続けることも難しくなります。
| 見る数字 | 確認したいこと |
|---|---|
| 売上高 | 年ごとに大きく落ち込んでいないか |
| 営業利益(本業でのもうけ) | 本業でしっかり稼げているか |
| 純利益(最後に残ったもうけ) | 年によって大きくブレていないか |
1年分だけを見るのではなく、数年分を並べて流れで見るのがポイントです。
数字が苦手なら「この会社の利益は安定してる?」と聞きながら、一緒に見ていこう。
業績が安定している会社ほど、配当も安心して受け取りやすくなるでしょう。
もう1つは、自己資本比率で、会社にどれくらい自分のお金があるかを確認することです。
自己資本比率は、会社の財産のうち、借金ではない会社自身のお金がどれくらいあるかを表す数字です。不景気のときでも配当を出し続けられるかの目安になります。
- 自己資本比率(%)=純資産÷総資産×100
- 純資産:借金を引いたあとに残る、会社自身のお金
- 総資産:借金も含めた、会社の財産ぜんぶ
一般的には、30%以上あると安心、50%以上ならかなり安心といわれています。
ただし、業種によって目安が大きく変わるため、同じ業種の会社どうしで比べるのがおすすめです。
借金が少ない会社を選べば、景気が悪くなったときに配当が減る心配を小さくできます。
高配当株を安心して持つコツ
良い銘柄を選べても、持ち方を間違えると安心して持ち続けることはできません。
私自身、業種が偏ったり値動きの荒い銘柄が増えたりして、分散しているつもりが全然分散できていなかった経験があります。特定の業種が不調になったら全部一緒に沈むと気づいたときは、ゾッとしました。
ここでは、持っている銘柄全体を定期的に見直すときのチェックポイントを3つにまとめたので、自分の持ち株と見比べてみてください。
業種の偏りのチェック
持ち株を見直すときは、まず業種が偏っていないかをチェックします。
同じ業種の銘柄ばかりだと、その業種に悪いニュースが出たときに持ち株がまとめて下がりやすいからです。
- 持ち株を業種ごとに分類
- 業種ごとの金額の割合を確認
- 1つの業種への集中の有無を確認
私の場合は、持ち株を見返したときに初めて、銀行株と海運株に偏っていることに気づきました。
高配当株は業種が偏りやすいので、買い増す前に業種のバランスを見る習慣をつけましょう。
値動きの安定性のチェック
次に、持ち株の中に値動きが極端に荒い銘柄が増えていないかを確認します。
配当を目的に長く持つなら、株価が大きく上下する銘柄が多いと、不安で持ち続けにくくなるためです。
| 確認すること | 見るポイント |
|---|---|
| 出来高 | 売買が少なすぎないか |
| 株価の動き | 短い期間で大きく上下していないか |
| 業績 | 年によって利益が大きくブレていないか |
値動きの荒い銘柄が増えたときは、配当を受け取っていても安心して持てなかったんだよね。
配当の安定と株価の安定はセットで考え、値動きの荒い銘柄の割合が増えすぎないようにしましょう。
持っている株の定期的な見直し
業種と値動きのチェックは、一度やって終わりではなく、定期的に行うのがおすすめです。
株価や業績は変わっていくので、買ったときは問題がなくても、時間がたつと知らないうちに偏りが生まれることがあるからです。
- 業種ごとの割合
- 値動きの荒い銘柄の割合
- 配当や業績の変化
私も今は、買う前の確認に加えて、持っている銘柄全体を定期的に見直すようにしています。
見直す時期をあらかじめ決めておくと、忙しくても忘れずに続けやすくなるでしょう。
初心者が高配当株を始める手順
失敗と対策が分かったら、次は実際に高配当株を始める準備をしていきましょう。ここでは、口座の開設から最初の銘柄を買うまでの流れを3つのステップで紹介します。
高配当株を買うには証券口座が必要で、NISA口座で配当金を非課税にするには受け取り方法の設定も欠かせません。
設定を見落とすと、NISA口座でも配当金に税金がかかってしまいます。手順どおりに進めれば、初心者でも迷わずスタートできるはずです。
証券口座とNISA口座の開設
高配当株投資は、証券口座とNISA口座をセットで開設するところから始まります。
個別の高配当株をNISAの成長投資枠(個別の株を買えるNISAの枠)で買うには、証券会社でNISA口座を開設する必要があるからです。
- 証券会社を選んで申し込み
- 本人確認書類の提出
- NISA口座の同時申し込み
- 口座開設の完了と入金
NISA口座は1年に1人1口座までしか開設できず、金融機関の変更も年1回に限られます。
あとから変えるのは手間がかかるので、使いやすい証券会社をじっくり選んでから申し込みましょう。
配当金の受け取り方法の設定
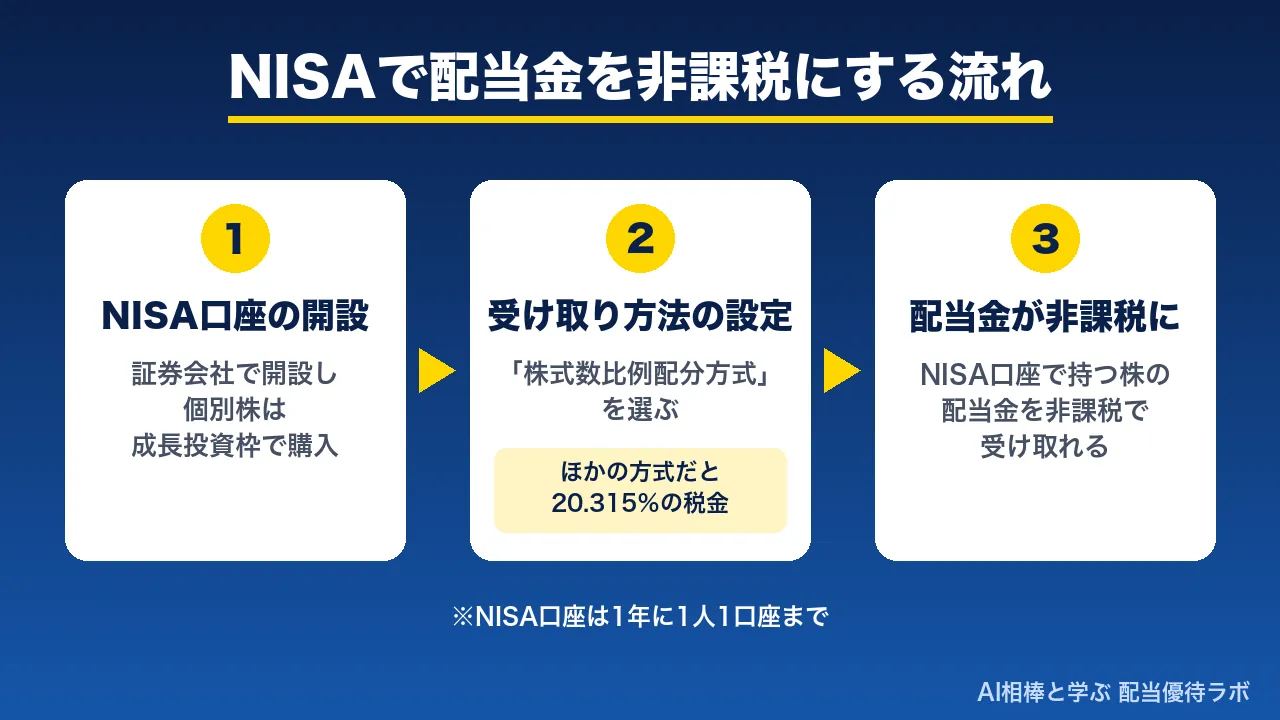
口座を開いたら、配当金の受け取り方法を「株式数比例配分方式」(配当金を証券口座で受け取る方法)に設定しておきましょう。
NISA口座で買った株でも、この方式を選ばないと配当金に税金がかかってしまうからです。
| 受け取り方法 | NISA口座の配当金 |
|---|---|
| 株式数比例配分方式 | 非課税(証券会社の口座で受け取る) |
| 配当金領収証方式などほかの方式 | 課税(20.315%) |
通常の口座で受け取る配当金には、国と住んでいる地域に払う税金が、合わせて約20%(20.315%)かかります。
設定の方法は証券会社によって違うので、口座を開設したら早めに確認しておくと安心です。
少額から始める最初の銘柄選び
最初の銘柄は、無理のない金額で、この記事のチェック項目を満たすものから選ぶと安心です。
株はふつう100株単位で売買しますが、証券会社によっては1株から買える「単元未満株」のサービスもあるため、少ない金額でも始められます。
最初からたくさん買わなくても大丈夫だよ。
うん、まずは少額で、配当を受け取るまでの流れを体験してみよう。
買う前には、配当性向・配当の推移・業績・自己資本比率の4つをチェックし、権利付き最終日も確認しておきましょう。
1銘柄目で流れをつかんだら、業種のバランスを見ながら少しずつ銘柄を増やしていくのがおすすめです。
高配当株の初心者によくある質問
高配当株を始めようとすると、「利回りは何%を目安にすればいいの?」「減配されたらどうすればいい?」など、細かい疑問が次々に出てきますよね。
ここでは、初心者が特に迷いやすい質問を6つ選び、私の経験もまじえながら答えていきます。
気になる質問から読んで、不安を一つずつ解消していきましょう。分からないことが残ったら、AI相棒に聞くような気持ちで何度でも読み返してみてください。
配当利回りの目安
配当利回りは、3〜4%程度を目安の一つとして紹介されることが多いです。
ただし、利回りが高すぎる銘柄は、株価の下落や一時的な配当が理由の場合もあるため注意が必要です。
数字だけで判断せず、なぜその利回りなのかを配当性向や業績とあわせて確認しましょう。
記念配当や特別配当の注意点
記念配当や特別配当は一時的に上乗せされる配当なので、次の年以降も続くとは限りません。
記念配当は会社の「〇周年」や上場などのお祝いで出されるもので、その分だけ見かけの配当利回りが高くなりやすいからです。
利回りが急に高くなった銘柄を見つけたら、普通配当・記念配当・特別配当の内訳を会社の発表で確認してみてください。
減配が発表されたときの対処法
減配が発表されても、すぐに慌てて売る必要はありません。
まずは減配の理由が一時的なものか、業績の悪化が続きそうなものかを確かめることが大切です。
私が減配を経験したときも、振り返ると景気に左右されやすい業種だという点を見落としていました。理由に納得できない場合や、買った理由がなくなった場合は、売ることも含めて見直しましょう。
高配当株を始める資金の目安
単元未満株のサービスを使えば、1株分の株価から高配当株を始められます。
通常の100株単位では「株価×100株」のお金が必要ですが、1株から買えるサービスなら、株価によっては数千円から始められるからです。
生活に必要なお金には手をつけず、減っても困らない範囲の金額から始めてください。
NISAで配当金を受け取るときの注意点
NISAで配当金を非課税にするには、受け取り方法を「株式数比例配分方式」にしておく必要があります。
ほかの方式を選んでいると、NISA口座で持っている株でも配当金に20.315%の税金がかかるからです。
また、NISA口座は1年に1人1口座までなので、どの証券会社で開設するかも最初によく考えておきましょう。
高配当株と高配当投資信託の違い
個別の高配当株は自分で銘柄を選び、高配当の投資信託は運用のプロが選んだ多くの銘柄にまとめて投資する商品です。
| 比べるポイント | 個別の高配当株 | 高配当の投資信託 |
|---|---|---|
| 銘柄選び | 自分で選ぶ | プロに任せる |
| 分散 | 自分で組み合わせる | 1本で多くの銘柄に分散 |
| 管理の手間 | 調べる手間がかかる | 手間が少ない |
| 持っている間のコスト | 基本的にかからない | 信託報酬(持っている間ずっとかかる手数料)がかかる |
| 受け取るお金 | 会社が決める配当金 | 運用状況で変わる分配金 |
投資信託の分配金には、出したお金の一部が戻ってきているだけの「元本払戻金」が含まれる場合もあります。
自分で選ぶ楽しさを味わいたいなら個別株、手間を減らしたいなら投資信託が向いているでしょう。
高配当株で失敗を減らすためのまとめ
この記事では、私が高配当株投資でやってしまった3つの失敗と、そこから学んだ失敗しにくい銘柄の選び方を紹介しました。
- 利回りが「なぜ高いのか」の確認
- 配当性向・配当の推移・業績・自己資本比率の4つのチェック
- 業種の偏りと値動きの定期的な見直し
- NISA口座での配当金の受け取り設定
高配当株投資で大切なのは、利回りの数字を追うのではなく、配当を出し続けられる会社を見分けることです。
ただ、知識を身につけても、実際に始めなければ配当金を受け取ることはできません。
まずは証券口座とNISA口座を開設して、少額から最初の1銘柄を選んでみましょう。おすすめの証券口座の紹介は、ただいま準備中です。
分からないことがあったら、いつでも一緒に確認しよう。
一人で悩まず、AI相棒と一緒に、配当を受け取る楽しさを味わっていきませんか。
※本記事は2026年9月16日時点の情報をもとに作成しています。株主優待の内容や株価、配当は変更される場合があります。最新の情報は各社の公式サイトでご確認ください。
※本記事は特定の銘柄の売買をすすめるものではありません。紹介した銘柄の将来の成果を保証するものではありません。
※投資には元本割れなどの損失リスクがあります。投資の判断はご自身の責任で行ってください。
コメント